

Si alguien tiene algún conocimiento sobre la crisis de 1837, probablemente haya escuchado la versión convencional, en la que —como de costumbre— se atribuye la crisis económica y la depresión subsiguiente a una falta de regulación gubernamental suficiente. En este caso, la culpa recae en gran medida sobre Andrew Jackson y su destrucción del Segundo Banco de los Estados Unidos. Según esta narrativa, el Segundo Banco había servido como un freno necesario a la expansión crediticia de los bancos estatales. El insensato desmantelamiento de la institución por parte de Jackson eliminó ese freno, desatando una inflación descontrolada, la especulación y un auge económico insustentable provocado por los bancos estatales y el sistema bancario libre. Su posterior Circular de la Especie agravó la inestabilidad, lo que culminó en la crisis de 1837 y la depresión que le siguió.
Aunque desde entonces los historiadores económicos han desarrollado explicaciones más matizadas, haciendo hincapié en factores como las condiciones monetarias internacionales, los flujos de metales preciosos y el endurecimiento del crédito británico, la narrativa tradicional en contra de Jackson sigue teniendo influencia en los relatos populares sobre ese período. Sin embargo, un análisis de la crisis desde la perspectiva austriaca plantea cuestiones importantes sobre el papel de la intervención gubernamental, los privilegios bancarios y la expansión crediticia que precedió al pánico. Este artículo pretende ser una visión general independiente del pánico desde una perspectiva austriaca.
La visión dominante y sus supuestos
Aunque no comparte la visión dominante sobre el suceso, Peter Temin lo resume de manera eficaz en su importante libro, The Jacksonian Economy (1969),
El Banco de los Estados Unidos había impuesto restricciones a los bancos estatales; cuando se eliminaron esas restricciones, según la versión tradicional, el resultado fue una expansión desenfrenada. Según esta versión, los bancos estatales ya estaban impacientes por actuar antes de 1832, y la «destrucción» del Segundo Banco les permitió actuar sin control. Se suponía —entonces como ahora— que los bancos estatales necesitaban una restricción externa para mantener normas bancarias sensatas. Pero esta suposición no es cierta; exagera los efectos del Segundo Banco y tergiversa la naturaleza de la inflación posterior a 1832. Para descubrir lo que realmente ocurrió, debemos examinar los acontecimientos de la década de 1830 con cierto detalle.
Para dar crédito a quien se lo merece, debemos reconocer algo: la explicación tradicional de la crisis de 1837 admite que la expansión excesiva del crédito bancario genera inflación, especulación e inestabilidad económica. De hecho, la inflación y la expansión del crédito fueron la causa fundamental de la crisis. Sin embargo, esa misma explicación convencional presupone erróneamente que una institución bancaria nacional privilegiada —el SBUS— era la solución a esos problemas. Esta última suposición es un error fatal. No obstante, podemos valorar que la gente comience a relacionar la inflación y la expansión crediticia con los ciclos económicos.
Es importante señalar que existe una inconsistencia en esta explicación. Cuando los bancos estatales expanden el crédito, la inflación y la inestabilidad resultantes se reconocen y condenan sin vacilación; sin embargo, cuando un banco nacional con privilegios federales —o, posteriormente, un banco central— expande el crédito, esa misma actividad suele ignorarse o tratarse como un instrumento necesario para la estabilidad económica. Ciertamente, existen diferencias institucionales entre los bancos estatales y los bancos centrales, pero la pregunta económica subyacente sigue siendo: ¿por qué la expansión crediticia debería considerarse desestabilizadora cuando la llevan a cabo los bancos estatales, pero estabilizadora cuando la lleva a cabo una institución bancaria con privilegios del gobierno? Como mínimo, la explicación convencional invita a un análisis más detallado de la expansión monetaria que precedió a la crisis de 1837 y de las instituciones responsables de ella.
¿Quién aumentó la oferta monetaria?
Si bien la inflación monetaria y la expansión crediticia tienen los mismos efectos económicos fundamentales, independientemente de qué institución bancaria genere el dinero y el crédito adicionales, debemos comenzar por identificar dos problemas en la narrativa tradicional. El primero es una suposición poco realista y el segundo es una atribución asimétrica de la culpa. La suposición poco realista es que, mientras que los bancos estatales inflaron imprudentemente la oferta monetaria, el Segundo Banco de los Estados Unidos fue esencialmente una influencia moderadora en lugar de un factor que contribuyera a la expansión monetaria. En consecuencia, la culpa del auge inflacionario y la crisis posterior recae de manera desproporcionada sobre los bancos estatales. Sin embargo, ambas suposiciones son fundamentalmente erróneas.
En The Jacksonian Economy (1969), Peter Temin reconoce la considerable inflación de precios de la década de 1830, al tiempo que describe cómo los historiadores tradicionales han interpretado su relación con la crisis posterior:
La inflación, por supuesto, fue el hecho económico dominante de la década de 1830. Los precios subieron un 50 por ciento en los tres años posteriores a 1834, lo que provocó —según la mayoría de las versiones— la crisis que siguió. Los autores de los textos estándar de historia americana han caracterizado esta inflación como «un período de especulación sin precedentes» y «una orgía de gasto y especulación».
¿Quién fue responsable de la inflación de la oferta monetaria: los bancos estatales o el banco nacional? La respuesta es ambos. La expansión crediticia es la expansión crediticia. Sin embargo, el problema subyacente no fue simplemente la conducta de los bancos individuales, sino el sistema legal de privilegios e intervenciones gubernamentales que dio forma al sistema bancario americano tanto a nivel estatal como federal. Los bancos estatales operaban bajo cartas constitutivas emitidas por el gobierno, a menudo gozando de privilegios especiales y —durante las crisis financieras— de exención legal de sus obligaciones de canjear los billetes por moneda metálica.
El Segundo Banco de los Estados Unidos era en sí mismo una institución autorizada por el gobierno federal y con privilegios gubernamentales que participaba en la expansión crediticia. Además, el sistema bancario permitía la creación piramidal de crédito sobre la base de reservas fraccionarias de metales preciosos, lo que permitía que la oferta monetaria se expandiera más allá de las reservas subyacentes de oro y plata. Por lo tanto, el sistema bancario inflacionario no era producto de un mercado libre sin regulación, sino de una alianza de larga data entre el gobierno y las instituciones bancarias (a la que se oponían los jacksonianos).
De pánico en pánico: de 1819 a 1837
La crisis de 1819 ya había puesto de manifiesto los peligros de este sistema. Durante la Guerra de 1812, se había permitido a los bancos estatales suspender los pagos en moneda metálica sin dejar de operar. Esto debilitó un freno clave a la expansión monetaria. El Segundo Banco —fundado en 1816, en parte para restablecer la estabilidad monetaria— contribuyó, por el contrario, a otra expansión inflacionaria antes de que el crédito se contrajera drásticamente a partir de 1818. Como incluso reconoce la FDIC, las políticas del banco nacional agravaron la inestabilidad monetaria y la recesión posterior,
La creación del Segundo Banco en 1816 tenía como objetivo restablecer la convertibilidad de los billetes de los bancos estatales en moneda metálica y frenar el exceso de oferta monetaria. Sin embargo, las políticas aplicadas por el Segundo Banco durante sus primeros años no solo no lograron estos objetivos, sino que, de hecho, empeoraron la situación monetaria al otorgar más préstamos a través de sus sucursales. Finalmente, el Segundo Banco, que se había sobreendeudado, endureció las condiciones de crédito y redujo la oferta de préstamos a partir de 1818. El cambio drástico en la oferta monetaria y de crédito provocado por la política de endurecimiento del Segundo Banco provocó numerosas quiebras bancarias e incumplimientos de pagos, y la reducción general de la actividad económica causó una grave deflación y recesión. (énfasis añadido)
Como era de esperarse para los austriacos, el Segundo Banco se convirtió en un motor de la inflación en lugar de frenarla: «Por lo tanto, el auge continuó en 1818, con el Banco de los Estados Unidos actuando como una fuerza expansiva, en lugar de una fuerza limitadora». Durante ese tiempo, muchos americanos parecían reconocer con mayor claridad que hoy en día que la culpa recaía en el Banco de los Estados Unidos y en el gobierno. John M. Dobson escribe: «Las políticas del banco alimentaron la inflación, y se le consideraba popularmente como uno de los principales responsables de la crisis de 1819».
Desafortunadamente, la crisis no desmanteló de manera fundamental la alianza entre el gobierno y el sector bancario. Los bancos continuaron operando bajo autorizaciones gubernamentales, los gobiernos siguieron siendo importantes prestatarios y se mantuvo el precedente de la intervención política en el sector bancario. Aunque el crédito se contrajo tras la crisis de 1819, la expansión monetaria se reanudó posteriormente bajo el mismo marco institucional, en el que participaron tanto el Segundo Banco como los bancos autorizados por los estados. El resultado fue otra expansión sustancial de la masa monetaria y el crédito durante la década de 1820 —y especialmente a principios de la década de 1830—, lo que contribuyó a sentar las bases para el auge inflacionario que precedió a la crisis de 1837.
La expansión monetaria que precedió a la crisis de 1837 no comenzó con la disolución del Segundo Banco por parte de Jackson. Como señala Rothbard, el propio Segundo Banco contribuyó a iniciar la expansión a principios de la década de 1830. Además, la inflación continuada después de 1833 no puede atribuirse simplemente a la eliminación de las restricciones que el banco nacional imponía a los bancos estatales. Más bien, la expansión ocurrió dentro de un sistema bancario de reserva fraccionaria que multiplicó un aumento extraordinario de la moneda metálica en una oferta mucho mayor de dinero y crédito.
Peter Temin presenta un gráfico útil que muestra la evolución del crecimiento de la oferta monetaria desde 1820 hasta 1839 (véase a continuación):
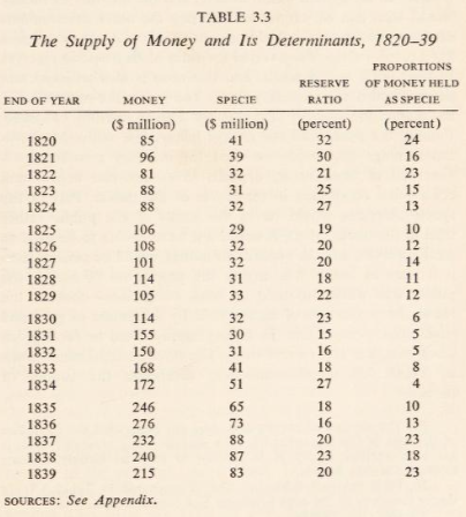
Como demuestran las propias cifras de Temin, la oferta monetaria se expandió drásticamente en los años previos a la crisis de 1837. Entre 1830 y 1836, la oferta monetaria aumentó aproximadamente un 142 por ciento, pasando de 114 millones de dólares a 276 millones de dólares. Sorprendentemente, solo entre 1834 y 1836, aumentó aproximadamente un 60,5 por ciento, mientras que las reservas de moneda metálica aumentaron solo un 43,1 por ciento y la tasa de reserva cayó del 27 por ciento al 16 por ciento.
A esta expansión monetaria le siguió una fuerte contracción de aproximadamente el 15,9 por ciento entre 1836 y 1837, que coincidió con la crisis financiera. Además, la expansión monetaria ya estaba muy avanzada antes de que Andrew Jackson retirara los depósitos federales del Segundo Banco de los Estados Unidos en 1833. Entre 1830 y 1832, la oferta monetaria ya había aumentado aproximadamente un 31,6 por ciento —de 114 millones de dólares a 150 millones de dólares—, lo que complica la narrativa convencional de que el desmantelamiento del Segundo Banco por parte de Jackson desató un sistema bancario que, de otro modo, habría estado contenido.
Aunque admitamos que el Segundo Banco de los Estados Unidos, en ocasiones, ejerció cierta moderación sobre la expansión crediticia de los bancos estatales, eso no significa que haya logrado frenar la inflación por e o monetario. De hecho, el Segundo Banco no solo no logró prevenir las expansiones inflacionarias que precedieron a las crisis de 1819 y 1837, sino que contribuyó activamente a ellas antes de contraer drásticamente el crédito y agravar la crisis posterior. Y esto ya lo reconocían muchos en el momento en que se creó el banco. El 1 de abril de 1816, el senador William H. Wells (federalista de Delaware) dijo, con respecto al proyecto de ley del banco:
Este proyecto de ley surgió de la Administración, aparentemente con el propósito de corregir el estado precario de nuestra moneda fiduciaria, al restringir y reducir la emisión excesiva de papel moneda bancario; y, sin embargo, se presentó dispuesta a infligirnos el mismo mal; ya que no es más que una simple máquina de fabricar papel y, en este sentido, constituye un plan de política tan sensato, en cuanto a precaución, como el ardid de uno de los héroes de Rabelais, quien se escondió en el agua por temor a la lluvia. Se dice que la enfermedad que aqueja al pueblo es la fiebre bancaria de los Estados, y que esta se curará contagiándoles la fiebre bancaria de los Estados Unidos. En mi opinión, el verdadero mal no consiste tanto en una sobreabundancia de papel, como en una escasez de moneda metálica. (énfasis añadido)
La crisis de 1819 no fue un episodio aislado. Tras esa crisis, como suele ocurrir, el Banco volvió a ser un importante motor de expansión monetaria y crediticia a principios de la década de 1830, lo que contribuyó a la crisis de 1837. Como observó William Leggett en ese momento,
...basta con echar un vistazo a la forma en que el Banco de los Estados Unidos reguló la moneda en 1830, cuando, en el breve lapso de doce meses, amplió sus facilidades de crédito de cuarenta a setenta millones de dólares. Esta enorme expansión, que no se justificaba en absoluto por ninguna circunstancia particular de la situación económica del país, fue seguida por las consecuencias inevitables de una inflación monetaria. Los precios de los bienes y las acciones subieron, se avivó la especulación, se emprendieron un gran número de proyectos de gran envergadura, se trazaron canales, se proyectaron ferrocarriles y toda la actividad económica del país se vio impulsada hacia un nivel antinatural y perjudicial. (énfasis en el original)
Es notable que las observaciones de Leggett se adelantaran a importantes ideas de lo que más tarde se convertiría en la teoría austriaca del ciclo económico. Reconoció que la expansión crediticia inflacionaria no solo elevaba los precios, sino que también estimulaba de manera desigual la especulación y fomentaba la inversión en proyectos que, de otra manera, tal vez no se hubieran llevado a cabo. La aparente prosperidad generada por la expansión monetaria podía, por lo tanto, ocultar un auge artificial e insustentable. Como también reconoció William M. Gouge, cuando la expansión crediticia eventualmente diera paso a una contracción, la prosperidad temporal sería seguida por dificultades económicas.
El aumento de los precios que sigue a una expansión de la masa monetaria, y la caída que sigue a una contracción, no afectan a todos los tipos de mano de obra y mercancías al mismo tiempo ni en la misma medida.
...
Los precios vuelven a subir y la especulación se reaviva. Pero los precios pronto sufren otra caída, y a la prosperidad temporal y artificial le sigue una adversidad real y severa.
Aunque ninguno de los dos desarrolló la teoría sistemática que más tarde se asoció con Mises y Hayek, sus observaciones de la época revelan que la relación entre la expansión del crédito bancario, la inversión especulativa y las crisis económicas ya se reconocía mucho antes del surgimiento de la Escuela Austriaca. Por supuesto —armado con toda la teoría austriaca del ciclo económico—, Rothbard explicó:
Es... un mito muy extendido que los bancos centrales se crean con el fin de controlar la inflación generada por los bancos comerciales. El segundo banco de los Estados Unidos, por el contrario, se fundó en 1817 como un gesto inflacionista para apaciguar a los bancos autorizados por el estado, a los que se les había permitido actuar sin control alguno sin pagar en moneda metálica desde 1814. Fue un sustituto débil para imponer un retorno genuino a los pagos en moneda metálica. (énfasis en el original)
El proceso subyacente de expansión monetaria y crediticia continuó tras la crisis de 1819, lo que acabó contribuyendo al auge inflacionario que precedió a la crisis de 1837. Durante la década de 1820, las reservas de moneda metálica del país se mantuvieron relativamente estables, pero una mayor cantidad de moneda metálica pasó del público a los bancos, lo que sentó las bases para la creación adicional de billetes y depósitos. Entre 1833 y 1837, las extraordinarias entradas de moneda metálica permitieron a los bancos expandir sustancialmente sus pasivos sin necesidad de reducir necesariamente sus coeficientes de reserva. El sistema de reserva fraccionaria subyacente amplificó la expansión monetaria, aunque los bancos estatales no se estuvieran volviendo progresivamente menos conservadores en sus prácticas de reserva.
La crisis
El auge inflacionario de la década de 1830 no podía continuar indefinidamente. Como explica Rothbard, la expansión del crédito bancario y el aumento de los precios acabaron por aumentar la presión sobre los bancos para que canjearan sus billetes y depósitos en moneda de metal, lo que los obligó a frenar la expansión crediticia o incluso a contraerla. Así, la inestabilidad subyacente precedió a los acontecimientos inmediatos que desencadenaron el pánico de 1837. Aunque a menudo se culpa a la Circular sobre la Moneda de Metal de Jackson de 1836 por precipitar la crisis, el sistema bancario inflacionario ya era vulnerable a la contracción.
El catalizador inmediato provino en gran medida del extranjero. Basándose en la investigación de Peter Temin, Rothbard explica que el Banco de Inglaterra restringió el crédito y elevó las tasas de interés en la segunda mitad de 1836, en respuesta a las presiones monetarias en Gran Bretaña. Esto limitó el financiamiento para las exportaciones de algodón americano, contribuyó a la caída de los precios del algodón y redirigió el capital hacia Inglaterra, lo que ejerció una presión adicional sobre los bancos americanos. En mayo de 1837, los bancos de todo Estados Unidos —incluido el antiguo Segundo Banco de los Estados Unidos, que en ese momento operaba bajo una carta constitutiva de Pensilvania— suspendieron los pagos en especie.
La contracción resultante fue considerable. Según Rothbard, la oferta monetaria americana cayó de 276 millones de dólares a 232 millones durante 1837, lo que representó una disminución de aproximadamente el 16 por ciento. Aunque las reservas de moneda metálica del país siguieron aumentando, la creciente desconfianza del público hacia los bancos fomentó el retiro de esa moneda e intensificó la presión sobre las reservas bancarias. En consecuencia, los precios mayoristas cayeron más del 25 por ciento entre febrero y septiembre de 1837. En 1838 se produjo una recuperación temporal, impulsada por una nueva expansión del crédito británico y el aumento de los precios del algodón, pero en 1839 estalló otra crisis.
La depresión que siguió trajo consigo una liquidación más prolongada del auge anterior. Entre 1839 y 1843, la oferta monetaria se contrajo de aproximadamente 240 millones de dólares a 158 millones —una caída del 34 por ciento—, mientras que el número de bancos se redujo en un 23 por ciento. Como señala Rothbard, los bancos poco sólidos desaparecieron y se liquidaron las inversiones insostenibles realizadas durante el auge. (Curiosamente, a los bancos más libres y sólidos, que operaban bajo el Sistema Suffolk, les fue bien durante la crisis y continuaron pagando en moneda metálica). La crisis de 1837 y la depresión posterior ilustran así la idea central de la escuela austriaca de que la expansión monetaria y crediticia puede generar una prosperidad artificial que, en última instancia, da paso a un doloroso ajuste económico.
En última instancia, la crisis de 1837 no puede explicarse adecuadamente por el desmantelamiento del Segundo Banco de los Estados Unidos por parte de Andrew Jackson ni por la supuesta ausencia de regulación gubernamental sobre los bancos estatales. Tanto el banco nacional como los bancos autorizados por los estados participaron en la expansión monetaria y crediticia dentro de un sistema caracterizado por los privilegios gubernamentales, el endeudamiento político y el sistema bancario de reserva fraccionaria. El auge inflacionario resultante fomentó la especulación y las inversiones insostenibles, mientras que la contracción posterior puso de manifiesto la fragilidad de la aparente prosperidad.
Como también demostró Jeffrey Rogers Hummel, la interpretación tradicional de la «guerra bancaria» de Jackson debe reconsiderarse no solo a la luz de la evidencia histórica, sino también de la teoría económica utilizada para explicarla. Lejos de demostrar la necesidad de un banco central con privilegios del gobierno, la crisis de 1837 ilustra los peligros de un sistema bancario con privilegios políticos y de la expansión inflacionaria del crédito, tanto a nivel estatal como nacional.
A pesar de que se les atribuyó una culpa injustificada por el pánico, se ha argumentado de manera convincente que las políticas de los jacksonianos, en parte, contribuyeron de hecho a la Revolución Industrial de América. Esto se debió en gran medida al desmantelamiento, por parte de los jacksonianos, del Sistema Americano, lo cual «dio lugar a un gran auge de la industrialización y a la mejora del nivel de vida». Si bien esto incluyó un giro hacia un comercio más libre y la restricción del gasto y la deuda del gobierno, también incluyó «el fin de la regulación federal de los bancos y una reducción de los monopolios bancarios estatales privilegiados [lo cual] fomentó una mayor competencia y eficiencia».


